
Método PEPS: qué es, cómo se calcula y ejemplo en Excel
Primeras entradas, primeras salidas: un ejemplo resuelto, cómo llevarlo en Excel y lo que dicen la NIF C-4 y la Ley del ISR.
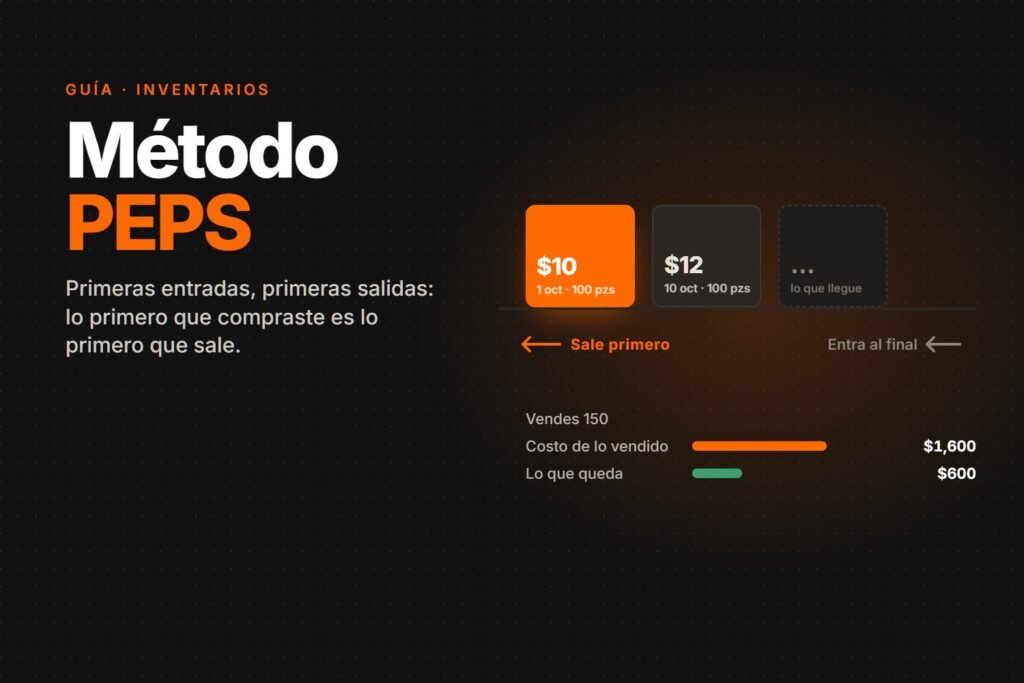
La respuesta corta: PEPS significa primeras entradas, primeras salidas. Lo primero que compraste es lo primero que se considera vendido, así que el costo de tus ventas sale de tus compras más viejas y lo que queda en la bodega se valúa con los precios más recientes. En México lo permiten tanto la NIF C-4 como la Ley del ISR.
¿Qué es el método PEPS?
Es una forma de asignar costo a tu inventario cuando compras la misma pieza a precios distintos. La NIF C-4 lo explica así:
«La fórmula PEPS se basa en la suposición de que los primeros artículos en entrar al almacén o a la producción son los primeros en salir». NIF C-4, párrafo 46.1.4.1.
Por eso, al cerrar el periodo, lo que queda en tu inventario está valuado a los últimos precios de compra, y en tus resultados el costo de lo vendido corresponde al inventario inicial y a las primeras compras.
Ejemplo resuelto paso a paso
Un negocio compra la misma pieza dos veces en octubre y luego vende 150. Los números son de ejemplo.
| Fecha | Movimiento | Entra | Sale | Queda en bodega |
|---|---|---|---|---|
| 1 oct | Compra | 100 a $10 | 100 a $10 | |
| 10 oct | Compra | 100 a $12 | 100 a $10 + 100 a $12 | |
| 20 oct | Venta de 150 | 100 a $10 + 50 a $12 | 50 a $12 |
- Costo de lo vendido: 100 × $10 + 50 × $12 = $1,000 + $600 = $1,600.
- Inventario que queda: 50 × $12 = $600.
- Comprobación: compraste $1,000 + $1,200 = $2,200; $1,600 vendido + $600 que queda = $2,200.
PEPS contra costo promedio, con los mismos números
Con costo promedio, cada pieza cuesta ($1,000 + $1,200) ÷ 200 = $11:
| PEPS | Costo promedio | |
|---|---|---|
| Costo de lo vendido (150 piezas) | $1,600 | $1,650 |
| Inventario que queda (50 piezas) | $600 | $550 |
| Total | $2,200 | $2,200 |
El total es el mismo; lo que cambia es cómo se reparte. Como el precio subió de $10 a $12, con PEPS lo vendido cuesta $50 menos y la utilidad sale $50 más alta que con promedio.
Cómo llevar PEPS en Excel
La NIF C-4 indica que para aplicar PEPS se llevan capas del inventario según la fecha de compra. En Excel cada capa es una fila:
- En una hoja pon tus compras de la pieza en orden de fecha: columna A fecha, B cantidad, C costo por pieza.
- En la columna D calcula cuánto se había comprado antes de esa capa: en D2 escribe
0y en D3=D2+B2, y arrastra hacia abajo. - En una celda, por ejemplo F1, pon cuántas piezas has vendido en total.
- En la columna E calcula cuántas piezas salen de cada capa:
=MAX(0, MIN(B2, $F$1-D2)). - El costo de lo vendido es
=SUMAPRODUCTO(C2:C20, E2:E20)y lo que queda en cada capa es=B2-E2.
Con el ejemplo de arriba (F1 = 150) la columna E da 100 y 50, y el costo de lo vendido sale $1,600. Si apenas vas a empezar a llevar tu inventario, en nuestra guía de control de inventarios hay una plantilla de Excel gratis con entradas, salidas, existencias y cuándo pedir.
¿Qué dice la ley en México?
| Método | NIF C-4 (contabilidad) | Ley del ISR, art. 41 (impuestos) |
|---|---|---|
| PEPS | Sí | Sí |
| Costo promedio | Sí | Sí |
| Costo identificado | Sí | Sí |
| Detallista | No aparece | Sí |
| UEPS | Eliminado | No |
- La NIF C-4 acepta tres fórmulas: costos identificados, costos promedios y PEPS, y dejó fuera UEPS. Rige para ejercicios que empiezan a partir del 1 de enero de 2011.
- El artículo 41 de la Ley del ISR permite PEPS, costo identificado, costo promedio y detallista.
- Si eliges PEPS para efectos fiscales, la ley pide llevarlo por cada tipo de mercancía de manera individual, no en forma monetaria.
- Una vez elegido el método, se usa durante por lo menos cinco ejercicios.
Esto es información general. Para elegir y aplicar el método en tu empresa, consulta a tu contador.
Preguntas frecuentes
¿Qué significa PEPS?
Primeras entradas, primeras salidas. En inglés se le llama FIFO (first in, first out). El costo de lo que vendes se toma de lo primero que compraste, y lo que queda en tu bodega queda valuado a los costos más recientes.
¿El método PEPS está permitido en México?
Sí. La NIF C-4 lo acepta como una de las tres fórmulas para asignar el costo del inventario, junto con costos identificados y costos promedios, y el artículo 41 de la Ley del ISR lo permite para efectos fiscales.
¿Todavía se puede usar UEPS?
No. La NIF C-4, vigente desde 2011, eliminó la fórmula de últimas entradas primeras salidas, y el artículo 41 de la Ley del ISR tampoco la incluye entre los métodos que se pueden elegir.
¿Con PEPS tengo que sacar físicamente primero la mercancía más vieja?
No necesariamente. La NIF C-4 aclara que el manejo físico no tiene que coincidir con la forma de asignar el costo: lo que se lleva son capas del inventario según la fecha de compra. Aun así, para productos que caducan conviene que también salga primero lo más viejo.
¿Puedo cambiar de PEPS a costo promedio cuando quiera?
No. La Ley del ISR pide usar el mismo método durante por lo menos cinco ejercicios una vez que lo eliges. Antes de cambiar, revísalo con tu contador.
¿Qué conviene más, PEPS o costo promedio?
Depende de tu negocio. Cuando los precios suben, con PEPS el costo de lo vendido sale más bajo y la utilidad más alta que con promedio, como en el ejemplo de esta guía. Para elegir y aplicar el método en tu empresa, consulta a tu contador.
Fuentes
Consejo Mexicano de Normas de Información Financiera (CINIF), NIF C-4 «Inventarios», párrafos 46.1.1.1, 46.1.4.1, 46.1.4.2 y 70.1.
Ley del Impuesto sobre la Renta, artículo 41. Texto vigente publicado por la Cámara de Diputados, última reforma DOF 1 de abril de 2024.
También te puede servir
- Control de inventarios en Excel, con plantilla gratis.
- Máximos y mínimos de inventario: cuándo y cuánto pedir.
- Sistema de inventarios a la medida, cuando el Excel ya no alcanza.
¿Te pasa algo parecido?
Cuéntanos tu caso. La asesoría es sin costo y sin compromiso.